Sommaire
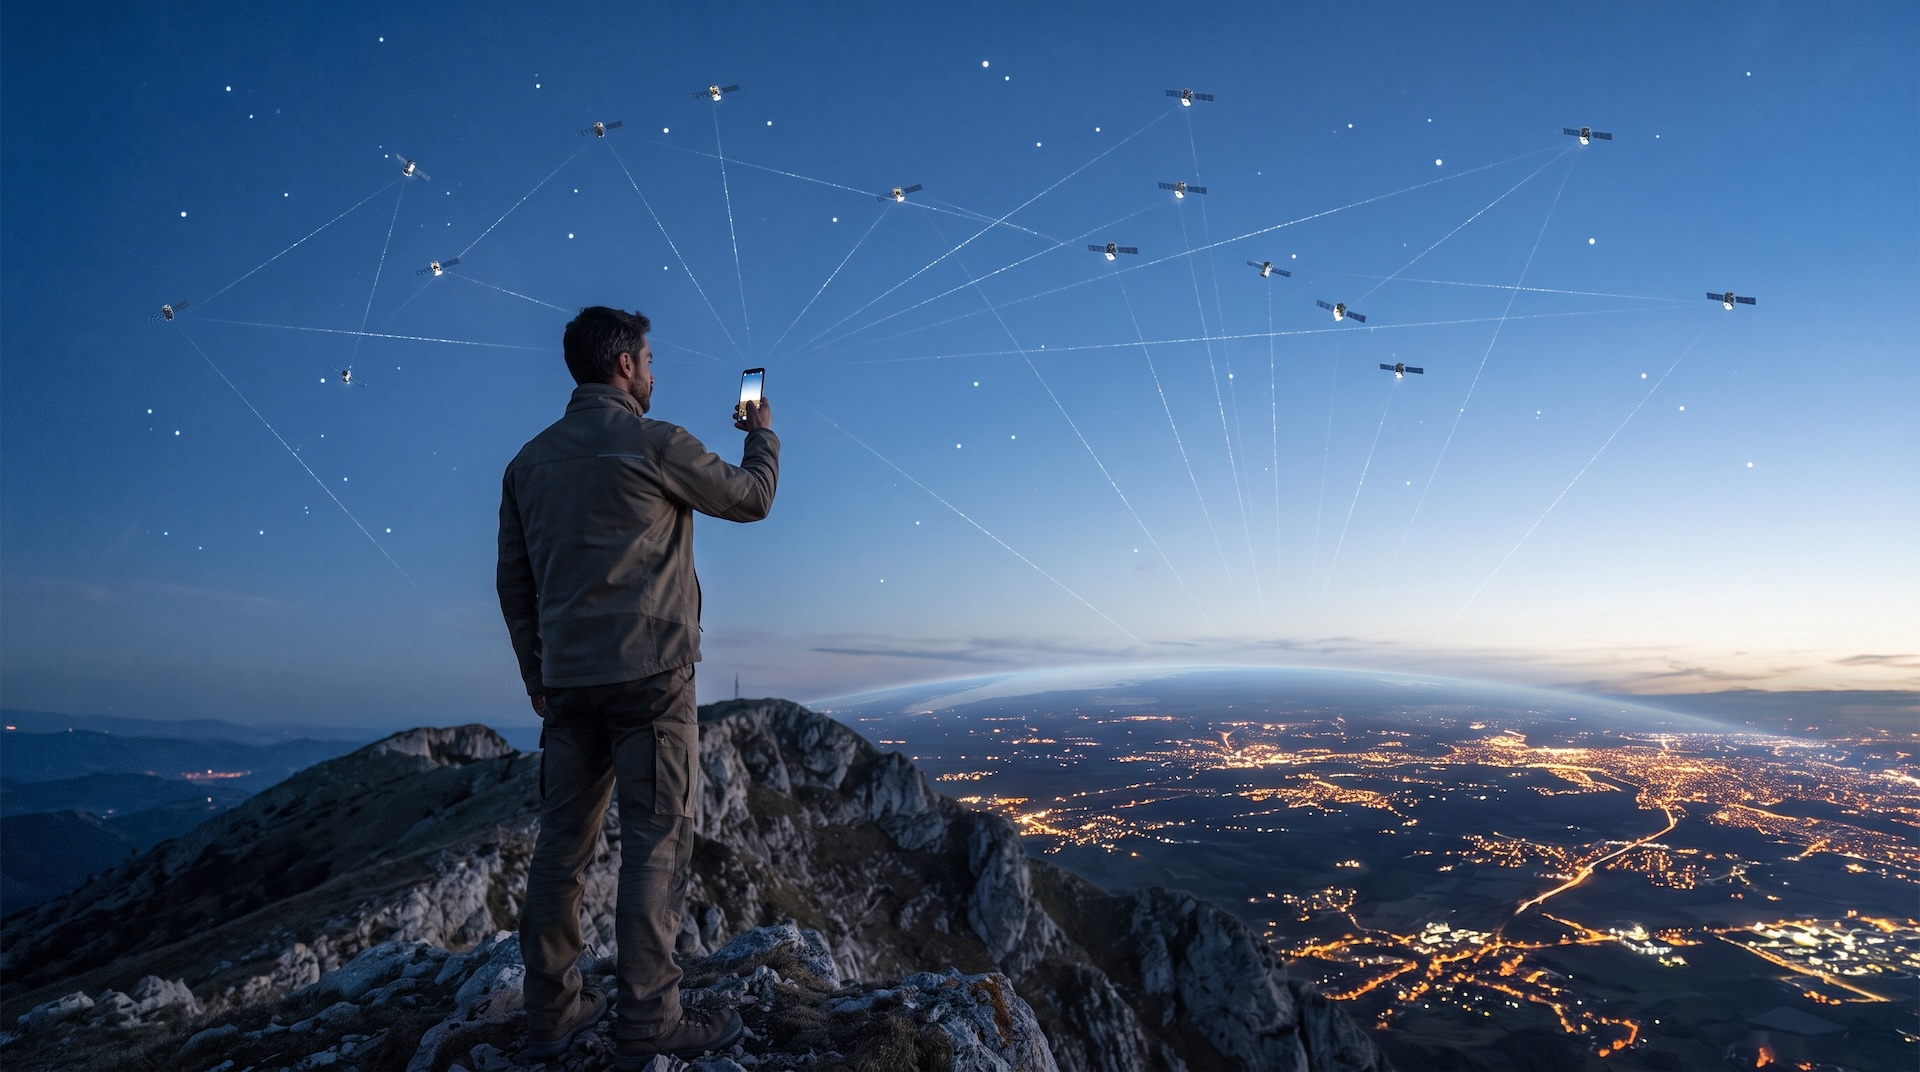
Deutsche Telekom, Orange, Telefónica et Vodafone ont signé une lettre d’intention pour présenter une candidature commune à l’attribution européenne des fréquences mobiles satellitaires. Les quatre opérateurs veulent se placer sur le « direct-to-device », la connexion directe d’un smartphone à un satellite, et ils mettent la souveraineté en avant. Le service n’existe pas encore, mais les DSI ont déjà des raisons de suivre le dossier.
Une alliance pour peser à Bruxelles
Bien qu’aucun contrat ou calendrier n’ait encore été officialisé, les quatre principaux opérateurs télécoms européens ont manifesté, via une lettre d’intention signée le 19 octobre 2026, leur volonté de soumettre une réponse conjointe au prochain appel d’offres européen pour la bande des 2 GHz dédiée aux services mobiles par satellite.
Le schéma stratégique envisagé repose sur une répartition des compétences :
- Le volet spatial : la mise à disposition de la constellation de satellites sera confiée à un partenaire spécialisé, dont le choix reste à faire.
- L’infrastructure terrestre : les opérateurs prendront en charge le déploiement du réseau au sol en Europe, tout en assurant les fonctions clés de supervision et de coordination.
- L’accès au réseau : pensé comme une solution de capacité de gros, le dispositif sera ouvert de manière « non discriminatoire » à d’autres acteurs, notamment les MVNO, les fournisseurs de connectivité et des concurrents tels que Free et Bouygues Telecom, d’après FrenchWeb.
En mutualisant leur demande, ces quatre acteurs majeurs renforcent significativement leur pouvoir de négociation, tant vis-à-vis des prestataires spatiaux que des instances de régulation.
Direct-to-device : de quoi parle-t-on ?
Avec le direct-to-device (D2D), un téléphone compatible échange directement avec un satellite, sans antenne ni boîtier intermédiaire. Ce modèle n’est pas celui de OneWeb, exploité par Eutelsat, qui utilise un terminal dédié chargé de redistribuer la connexion.
Pour les entreprises, cette différence a des conséquences concrètes. Les services disponibles (messages, voix, données) dépendront de l’appareil, des fréquences attribuées et de la capacité satellitaire réellement disponible dans chaque zone. Pour comparer les offres, le nombre de satellites ne suffira pas. FrenchWeb recommande de vérifier la liste des terminaux compatibles, les usages autorisés, ainsi que la disponibilité et la capacité réelles selon les territoires.
Pour les opérateurs, le D2D sert surtout à enrichir les forfaits, à différencier les offres professionnelles et à fidéliser les abonnés. Pour une DSI, il ouvre une couche de couverture supplémentaire, utile dans les zones blanches, pour les équipes itinérantes ou en cas de crise, quand le réseau terrestre ne répond plus.
La bande des 2 GHz, enjeu réglementaire et géopolitique
L’attribution des droits d’exploitation de la bande des 2 GHz touche à sa fin : les autorisations actuellement détenues par Viasat et EchoStar arriveront à échéance en mai 2027. C’est ce calendrier réglementaire qui détermine l’agenda actuel.
Afin d’anticiper cette échéance, la Commission européenne a soumis le 27 mai 2026 un projet de restructuration de la bande de fréquences, articulé en trois segments égaux :
- Un premier tiers consacré aux télécommunications étatiques et stratégiques, rattaché au réseau IRIS² et exclusivement réservé aux entités contrôlées au sein de l’Union européenne ;
- Un deuxième tiers dédié aux prestations commerciales, également restreint aux opérateurs sous contrôle européen ;
- Un dernier tiers attribué aux services commerciaux, accessible aux entreprises européennes comme internationales, sous réserve d’exigences de sécurité strictes.
Pour le moment en phase de débat parlementaire et décisionnel, cette proposition de loi inclut une clause de prorogation temporaire de deux ans pour les licences actuelles. Cependant, selon le Financial Times, ce plan suscite de vives contestations de la part de Washington, assorties de pressions et menaces de rétorsion commerciale. La répartition de ce spectre hertzien s’impose ainsi comme un enjeu géopolitique et diplomatique majeur entre Bruxelles et Washington.
Des alliances qui se croisent
La nouvelle alliance ne remplace pas les partenariats existants, et la lettre d’intention les préserve explicitement. Deutsche Telekom a donc annoncé un accord avec Starlink pour connecter directement des smartphones, avec un lancement prévu en 2028 sur plusieurs marchés européens. Vodafone détient Satellite Connect Europe, une coentreprise basée au Luxembourg avec AST SpaceMobile. Orange s’est associé à AST SpaceMobile et à Satellite Connect Europe, avec des démonstrations de voix, de SMS et de données prévues en Roumanie au second semestre 2026.
Free reste en retrait. En janvier 2026, Pascal Mayeux, directeur du cœur de réseau de l’opérateur, expliquait à Frandroid que Free temporisait, faute d’usages grand public suffisants, tout en reconnaissant des premiers échanges avec des acteurs satellitaires.
Le marché reste donc éclaté, chaque opérateur avance avec plusieurs partenaires spatiaux simultanément. Les entreprises multi-pays peuvent s’attendre pendant plusieurs années à des offres différentes selon l’opérateur et selon le pays.
Souveraineté : qui tient l’interrupteur ?
Le consortium met en avant une gouvernance européenne et des fonctions critiques hébergées sur le continent. Les questions de fond restent toutefois ouvertes : qui contrôle le service, qui répartit la capacité, qui détient les clés de chiffrement et qui peut interrompre la connexion ? Vodafone et AST SpaceMobile ont déjà présenté un projet de centre d’opérations en Allemagne et un mécanisme de contrôle européen portant notamment sur des clés et des fonctions satellitaires.
Ces questions ont déjà eu des conséquences concrètes. FrenchWeb rappelle que Reuters a rapporté en octobre des restrictions imposées par Starshield en Ukraine. Une organisation qui intègre la connectivité satellitaire à son plan de continuité d’activité doit donc savoir ce qui se passe en cas de désaccord avec le fournisseur. Elle doit aussi savoir qui contrôle les mises à jour et si elle peut changer de solution sans tout reconstruire.
L’annonce contient enfin une contradiction relevée par FrenchWeb. Les opérateurs disent soutenir une constellation européenne, mais ne prévoient pas d’investir directement dans cette alliance. Le partage des revenus, les engagements d’achat de capacité et les droits de contrôle décideront de l’équilibre réel entre opérateurs et acteur spatial.
Ce que les DSI peuvent faire dès maintenant
Aucun service commercial issu de cette alliance n’est annoncé à ce stade. Plusieurs actions sont pourtant possibles dès maintenant.
- Recenser les besoins : sites isolés, équipes terrain, astreintes et scénarios de crise où une couverture satellitaire de secours aurait de la valeur.
- Étudier la compatibilité des terminaux dans les prochains renouvellements de flotte mobile, puisque le D2D dépend de l’appareil.
- Interroger les opérateurs sur leurs partenaires spatiaux, la localisation des fonctions de contrôle et les garanties de continuité.
- Suivre le texte européen sur les 2 GHz, dont dépendra l’identité des acteurs autorisés à opérer en Europe.
Conclusion
Si le D2D européen demeure aujourd’hui une simple déclaration d’intention, il remet déjà au premier plan une problématique centrale bien connue des DSI avec le cloud, celle de la valeur réelle d’une prestation qui se mesure à la maîtrise conservée en cas d’interruption de service. La suite du projet s’annonce décisive. Plusieurs choix restent à trancher : le partenaire spatial, les tarifs, les capacités et les investissements nécessaires. Il faudra aussi définir les garanties de service, trancher sur l’architecture technique et obtenir les autorisations réglementaires. Les deux prochaines années seront donc cruciales. Elles détermineront l’avenir de ce projet stratégique, dans un contexte marqué par les rivalités industrielles et les tensions entre Bruxelles et Washington.